Guerra no Golfo Pérsico encarece energia e metal, e o Pará, que extrai a bauxita e produz alumina, está no centro dessa cadeia.
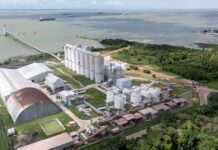
Em agosto, a Alunorte, em Barcarena, na Região Metropolitana de Belém, passou a operar com metade da produção de alumina depois que o fornecimento de gás natural foi interrompido. O episódio mostra, no quintal paraense, o que está por trás da disparada do alumínio no mercado mundial em 2026: a guerra no Golfo Pérsico encareceu a energia, e o metal é produzido à base de energia. Na bolsa de Londres, a tonelada saiu de cerca de US$ 2.500 no fim do ano passado para cerca de US$ 3.100, alta de 24%.
Energia como principal insumo
“Alumínio é energia empacotada”, resume Marcelo Mello, responsável pela área de metais da StoneX Brasil. A frase ajuda a entender por que um conflito a milhares de quilômetros de distância mexe com a indústria do metal.
Antes da guerra, cerca de 20% do gás natural comercializado no mundo passava pelo Estreito de Ormuz. Com a oferta reduzida, os contratos futuros do gás TTF, negociados em Amsterdã, passaram de € 87 por megawatt-hora em meados de outubro, o maior nível desde dezembro de 2022. No ano, a cotação acumula alta superior a 170%.
A segunda frente é a oferta direta de metal. Cerca de 9% da produção global vem de países do Golfo, como o Catar, que tiveram instalações e capacidade de escoamento afetadas.
Estoques baixos e demanda reprimida
Segundo o Bank of America, em relatório do fim de setembro, o mercado caminha para déficit global do metal em 2026. O banco aponta que as incertezas em torno das tarifas do presidente Donald Trump fizeram consumidores adiarem compras, o que gerou demanda reprimida.
“Caso a demanda se concretize, não acreditamos que a London Metal Exchange esteja preparada para absorvê-la”, avalia o relatório.
Os estoques nos armazéns credenciados da bolsa estão nos níveis mais baixos desde os anos 1990. Segundo o BofA, quase todo o material disponível vem da russa Rusal, o que o torna menos atraente para compradores dos Estados Unidos e da Europa diante do risco de novas restrições. No auge, em maio, a tonelada chegou a US$ 3.800.
O Pará no centro da cadeia
Segundo a Norsk Hydro, a redução na Alunorte, em Barcarena, ocorreu após a interrupção do gás natural. A alumina, extraída da bauxita, é a matéria-prima do alumínio. Em nota, a empresa afirmou observar preços mais altos no mercado internacional e indícios de oferta mais restrita de alumínio primário no Brasil, mas disse não haver evidência de escassez de alumínio metálico no país.
O estado é estratégico nos dois extremos do processo. Mello lembra que, nos anos 1970, o setor ganhou impulso na região Norte com a energia da hidrelétrica de Tucuruí e políticas de desenvolvimento local. A Mineração Rio do Norte, no Pará, é a maior produtora de bauxita do país.
Neste ano, a Alcoa fechou acordo de US$ 4,1 bilhões para comprar ativos de bauxita, alumina e alumínio da australiana South32. Boa parte está no Brasil: a empresa ampliará o controle do complexo Alumar, no Maranhão, e entrará pela primeira vez no capital da Mineração Rio do Norte. A estratégia é diversificar as regiões fornecedoras diante da instabilidade do setor. A Alcoa e a CBA não quiseram comentar o tema.
Reciclagem amortece, mas não blinda
Segundo a Associação Brasileira do Alumínio (Abal), o alumínio secundário, feito de material reciclado, responde por 54% da produção brasileira, contra 38% na média global. Em 2025, o país produziu 2,296 milhões de toneladas: 1,016 milhão de metal primário e 1,18 milhão a partir de sucata. O consumo somou 1,9 milhão de toneladas. O Brasil é considerado autossuficiente desde 2022.
Refinar sucata gasta até 95% menos energia do que produzir o metal primário. Esse é o colchão que protege o país, mas os preços acompanham o mercado externo.
A conta chega à latinha
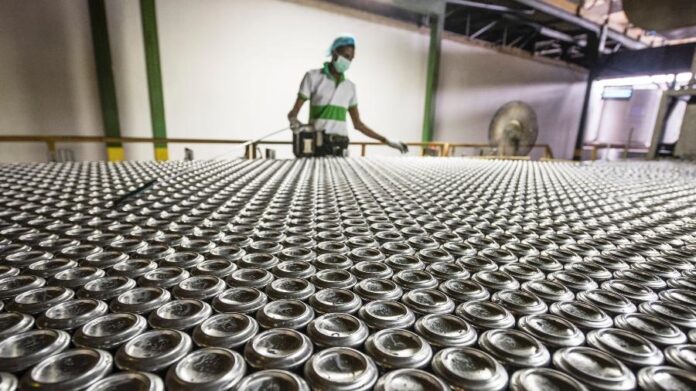
Segundo o SucatáFínder, o quilo da sucata de latinhas custava até R$ 8 em janeiro, subiu 50% em agosto, para R$ 12, e recuou a R$ 11 em outubro. As latas respondem por cerca de 40% do metal reciclado no país, e quase 100% delas são recicladas.
Segundo a Abralatas, o setor vendeu 34,1 bilhões de unidades em 2025, o segundo maior volume desde 1990, atrás apenas de 2024. O Citi alertou, em relatório sobre a Ambev, que um conflito prolongado pode encarecer embalagens e pressionar custos. A Ambev não comentou.
Na construção civil, o efeito está nas esquadrias. Ana Maria Castelo, do FGV IBRE, informa que o alumínio compõe cerca de 3% do INCC e que a alta internacional ainda não apareceu da mesma forma nas medições nacionais.
A sombra da China
A China consome mais de 60% do alumínio mundial e é a principal preocupação da Abal. Entre 2021 e 2024, as exportações brasileiras de sucata subiram 135%, e 80% foram para a Ásia. Como o Brasil é importador líquido de sucata, disputas tarifárias e a demanda chinesa podem comprometer a autossuficiência. O setor acompanha agora se a escalada do gás se mantém, fator que define o rumo das operações em Barcarena e o preço final da latinha.
Com informações de Abal, Bank of America, StoneX Brasil, FGV IBRE, Abralatas e Norsk Hydro.
 Marsupiais dourados que lembram o Pikachu chegam a zoológico pela primeira vez e brilham sob luz UV2
 Satélites analisam 83 milhões de pixels em 18 anos e mostram que leis agroambientais melhoraram o solo agrícola no mundo3
 Cientistas comprimem água entre dois diamantes a 35 milhões de PSI e veem a estrutura do gelo perder simetria4
 IBGE publica primeiro mapa nacional com a classe Montanhas, que ocupa 1,9% do Brasil, e troca Depressões por Superfícies Rebaixadas5
 Você sabe como se chama o filhote de corvo na França? Destacar o nome pouco conhecido do filhote e detalhar a complexa educação e inteligência dos corvos, comparando com primatas
Gostou desta reportagem?
Marque Revista Amazônia como fonte preferencial e veja mais conteúdo nosso no Google.