Decisão da autoridade britânica acompanha recuos nos Estados Unidos, na União Europeia e no Brasil, mas mantém a exigência de justificativa pública.
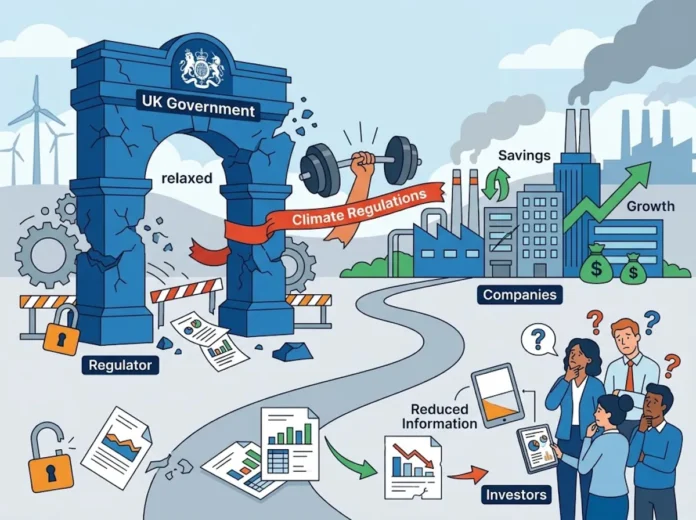
Para uma empresa listada no Reino Unido, o relatório climático deixará de ser uma obrigação automática justamente quando investidores tentam comparar a exposição de negócios a secas, enchentes, calor extremo e mudanças regulatórias. A Financial Conduct Authority (FCA), órgão equivalente à Comissão de Valores Mobiliários (CVM), decidiu manter a adoção dos padrões internacionais IFRS S1 e S2, mas retirou a exigência de que todas as companhias publiquem essas informações.
A nova regra valerá para os relatórios referentes ao ano fiscal de 2027, que começarão a ser divulgados em 2028. Quem optar por não reportar os dados terá de explicar a escolha no relatório anual, indicando quais exigências foram deixadas de lado, por que isso ocorreu e quais medidas pretende adotar para apresentar as informações no futuro.
O custo cai, mas a conta também chega ao investidor
A decisão foi tomada depois de uma consulta pública realizada pela FCA no início de 2026. A proposta original mantinha a substituição do modelo britânico atual por uma estrutura derivada das normas do International Sustainability Standards Board, ligado à IFRS, mas pretendia tornar obrigatória a parte climática, o padrão S2.
Mais de 90% dos participantes apoiaram a adoção do novo padrão. A divisão apareceu quando o debate passou da existência da regra para o grau de obrigatoriedade. Investidores defenderam a exigência de dados comparáveis, enquanto empresas destacaram despesas com monitoramento, controles internos, auditoria e preparação dos documentos.
Segundo a FCA, a flexibilização pode reduzir em 52 milhões de libras o custo acumulado para as empresas ao longo de dez anos. O benefício estimado para investidores, porém, também recua: de 519,2 milhões de libras para 407,6 milhões de libras. A própria autoridade calcula que 37% das companhias poderão escolher explicar por que não divulgarão o relatório.
O resultado expõe a contradição central da decisão. A regra fica menos pesada para as empresas, mas o mercado passa a operar com menos informação padronizada. Para quem investe, a ausência de um relatório não significa ausência de risco. Pode significar apenas que a exposição foi analisada de outra forma, com menor transparência pública e mais dificuldade de comparação entre companhias.
Como funcionará o modelo britânico
O mecanismo seguirá a lógica conhecida como “cumpra ou explique”. A companhia que publicar os dados deverá seguir os requisitos aplicáveis dos padrões IFRS S1, voltado a informações financeiras relacionadas à sustentabilidade, e IFRS S2, específico para riscos e oportunidades climáticas.
Já a empresa que não fizer o reporte não poderá usar uma justificativa genérica. A FCA determinou que ela descreva as exigências não cumpridas, apresente a razão da decisão e informe o que pretende fazer para mudar de posição. Também será necessário declarar quais riscos de sustentabilidade não climáticos foram identificados e não detalhados, incluindo temas como água, biodiversidade e capital humano. Caso nenhum risco tenha sido identificado, isso deverá ser dito expressamente.
Segundo a FCA, o Reino Unido adotará o modelo “cumpra ou explique” para os relatórios de riscos climáticos a partir do ano fiscal de 2027, com as primeiras divulgações previstas para 2028.
Um movimento internacional de recuo
A autoridade britânica justificou a mudança também pelo ambiente regulatório internacional. Nos Estados Unidos, a Securities and Exchange Commission chegou a aprovar, em 2024, uma regra para exigir informações sobre riscos climáticos. A norma foi contestada judicialmente e nunca entrou em vigor. Em 2026, durante o retorno de Donald Trump à Casa Branca, a agência deixou de defendê-la e propôs sua eliminação, classificando as obrigações como excessivamente pesadas e caras.

No Canadá, reguladores suspenderam a criação de uma norma obrigatória, citando a necessidade de preservar a competitividade das empresas. Na União Europeia, o pacote Omnibus, em vigor desde março, restringiu o alcance da diretiva de relatórios de sustentabilidade a empresas com mais de mil funcionários e faturamento superior a 450 milhões de euros. A estimativa é que aproximadamente 80% das companhias inicialmente abrangidas deixem de estar sob a regra.
O movimento não significa o abandono global das informações climáticas. Ele indica uma mudança no caminho escolhido por vários reguladores: em vez de impor um mesmo nível de divulgação a todas as companhias, autoridades passaram a priorizar flexibilidade, especialmente para empresas menores e grupos estrangeiros sujeitos a regras diferentes em seus países de origem.
O paralelo brasileiro é mais complexo
No Brasil, a CVM havia aprovado em 2023 a Resolução 193, que previa a publicação obrigatória de relatórios alinhados ao ISSB a partir do exercício de 2026. Em maio, a comissão revogou a exigência. O desenho atual se aproxima do britânico: a partir de 2027, companhias que não publicarem o relatório terão de justificar a decisão em comunicado ao mercado. A medida é contestada na Justiça.
O recuo da CVM, entretanto, não representa uma retirada uniforme do tema no sistema financeiro brasileiro. Em setembro, o Banco Central passou a exigir que bancos e instituições financeiras divulguem, a partir de 2027, métricas padronizadas de exposição a riscos climáticos. A Previc também determinou que fundos de pensão avaliem riscos socioambientais em seus investimentos, enquanto a Susep colocou em consulta regras alinhadas ao ISSB para seguradoras.
Essa diferença importa para a Amazônia. Empresas de alimentos, energia, mineração, infraestrutura, transporte e serviços financeiros que atuam no Pará, Amazonas, Acre, Amapá, Rondônia, Roraima, Tocantins e Mato Grosso estão expostas a riscos que não cabem em uma declaração ambiental genérica. Secas severas afetam hidrovias e geração elétrica, alterações no regime de chuvas pressionam a produção agropecuária e a perda de biodiversidade pode comprometer cadeias baseadas em castanha, cupuaçu, óleos vegetais e outros insumos florestais.
O próprio mercado brasileiro já oferece um exemplo dessa complexidade. Companhias que dependem de matérias-primas amazônicas precisam avaliar não apenas emissões, mas também logística, disponibilidade de água, mudanças regulatórias, rastreabilidade e continuidade do fornecimento. Se empresas listadas puderem escolher entre divulgar ou explicar, investidores terão de examinar com mais atenção a qualidade da justificativa e os dados apresentados em outros documentos corporativos.
As dúvidas que ficam para o mercado
O principal ponto ainda aberto é se a flexibilidade britânica será uma etapa provisória ou uma solução permanente. Durante a consulta, participantes defenderam um cronograma para tornar os relatórios obrigatórios no futuro, mas a FCA não apresentou esse calendário.
Também permanece a disputa sobre o equilíbrio entre custo regulatório e qualidade da decisão financeira. A empresa economiza ao não produzir o relatório, mas o investidor pode pagar mais para descobrir como o risco climático afeta ativos, crédito, seguros e perspectivas de crescimento.
Quando a regra começa?
A norma será aplicada aos relatórios referentes ao ano fiscal de 2027. As primeiras publicações sob o novo modelo estão previstas para 2028.
O que uma empresa deverá fazer se não publicar?
Ela deverá explicar publicamente quais exigências não cumpriu, apresentar os motivos e informar os passos planejados para divulgar os dados no futuro. A justificativa também deverá abordar riscos de sustentabilidade não climáticos que tenham sido identificados e não detalhados.
Até a entrada em vigor da regra, empresas, investidores e auditores ainda terão de acompanhar a regulamentação final e avaliar como as justificativas serão comparadas pelo mercado a partir de 2028.
Com informações da Financial Conduct Authority.
 Degelo polar perde 9.179 gigatoneladas desde 1976 e ameaça cidades costeiras com avanço do mar2
 Análise estima que decisões de Lula mantiveram 20 mil km² da Amazônia em pé desde 20223
 Pesquisadores reencontram duas sempre-vivas consideradas potencialmente extintas e acham uma delas em quatro áreas protegidas de Minas Gerais4
 Após dez anos, pesquisador reúne 41 espécies de beija-flores do Cerrado em livro de 750 páginas e alerta que desmatamento ameaça a oferta de flores5
 Doze lagos amazônicos superam a temperatura acumulada de 2023 até agosto, e Lago Cabaliana chega a 31,74°C enquanto animais enfrentam estresse
Gostou desta reportagem?
Marque Revista Amazônia como fonte preferencial e veja mais conteúdo nosso no Google.



Você precisa fazer login para comentar.