Debate em Brasília apontou que pesquisa, financiamento e políticas específicas serão decisivos para ampliar o valor gerado no país.
Para o Brasil deixar de ser apenas fornecedor de minérios e ocupar posições mais rentáveis nas cadeias globais, será necessário dominar conhecimento, financiar pesquisa por mais tempo e coordenar ações entre governo, empresas e instituições científicas. Essa foi a principal conclusão do seminário “Minerais Críticos: da Nova Lei à Transformação Industrial”, realizado em 8 de outubro de 2026, em Brasília, pelo Instituto Diálogos.
O encontro reuniu representantes do poder público, da indústria e da pesquisa para discutir como cobre, lítio, terras raras e outros minerais estratégicos podem sustentar novas atividades industriais. A pauta ganhou peso com a disputa internacional por insumos usados em tecnologias de energia, defesa, inteligência artificial, transporte e exploração espacial.
O valor não está apenas na extração
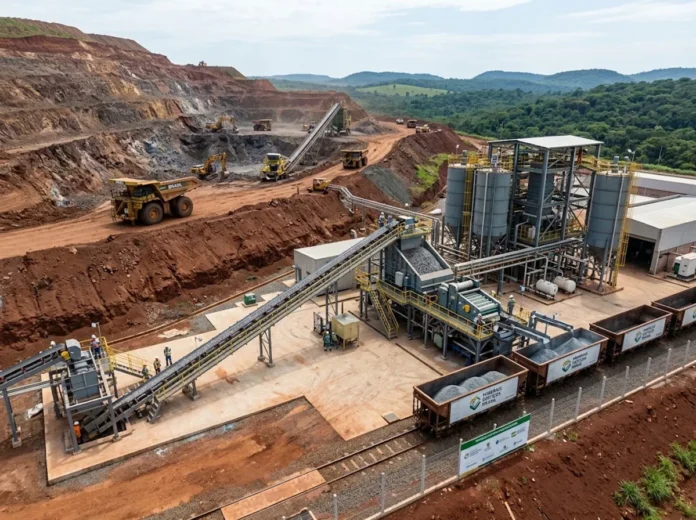
O debate deslocou o foco da abertura de minas para as etapas que vêm depois da lavra. Beneficiamento, transformação química, produção de componentes e fabricação de equipamentos são fases capazes de gerar mais conhecimento, empregos qualificados e receita, mas também exigem estruturas industriais complexas e investimentos elevados.
Segundo o Instituto Brasileiro de Mineração (IBRAM), o seminário realizado em Brasília, em 8 de outubro de 2026, discutiu os caminhos para ampliar a agregação de valor aos minerais críticos produzidos no Brasil. A avaliação apresentada no encontro foi que o país já possui uma base de políticas públicas, mas ainda precisa transformar essa estrutura em projetos, tecnologia e capacidade produtiva.
Pablo Cesário, diretor de Relações Institucionais e diretor-presidente interino do IBRAM, afirmou que a política para o setor não pode tratar todos os minerais como se fossem parte de uma única cadeia. “A gente tem uma estrutura de política pública. Como estrutura, acho que é uma das melhores do mundo, mas falta colocar carga nesse edifício”, disse.
Na avaliação de Cesário, cobre, lítio e terras raras apresentam mercados, custos, tecnologias e riscos diferentes. Por isso, os instrumentos de apoio precisam ser desenhados conforme as necessidades de cada cadeia. A mesma política de financiamento ou incentivo pode não funcionar para uma indústria de baterias, uma planta de refino ou um projeto voltado a elementos de terras raras.
Pesquisa precisa chegar à fábrica
Um dos pontos centrais do seminário foi a distância entre o conhecimento produzido em universidades e centros de pesquisa e a sua aplicação em escala industrial. Para o representante do IBRAM, a disputa internacional não será decidida apenas pela localização das plantas, mas pela capacidade de controlar processos, desenvolver soluções e formar profissionais.
“O grande desafio é mais do que saber que planta vai estar em que lugar. É saber quem domina o conhecimento. Não é planta. É conhecimento. Esse é o jogo”, afirmou Cesário. Ele também defendeu uma aproximação mais estável entre empresas e centros de pesquisa, apoiada por financiamento previsível e de longo prazo.
Marcos Berton, gerente de Tecnologia e Inovação e pesquisador-chefe do Instituto SENAI de Inovação em Eletroquímica, citou o desenvolvimento de uma cadeia brasileira de baterias de íons de lítio como exemplo da necessidade de maior articulação. Segundo ele, existem iniciativas em andamento, mas falta uma direção nacional capaz de concentrar esforços e definir prioridades.
“Pela primeira vez, estamos falando de transformação industrial: de como saímos desse papel extremamente importante na produção mineral e transformamos esse movimento em uma indústria”, declarou Berton. Para ele, os incentivos também deveriam crescer à medida que os projetos avançassem da extração para etapas tecnológicas mais sofisticadas.

Investimento alto e custos que afetam a competitividade
A construção dessas cadeias depende de capital intensivo. Marisa Cesar, diretora de Assuntos Corporativos e Sustentabilidade da PLS Brasil e presidente do Conselho de Administração da Associação de Minerais Críticos, observou que muitos investimentos necessários dependem de capital estrangeiro.
“Quando falamos de minerais críticos, estamos falando de uma cadeia que exige um alto valor de investimento. Esses investimentos vêm, muitas vezes, de investidores estrangeiros”, afirmou. A presença de recursos internacionais pode acelerar projetos, mas também reforça a necessidade de o país criar condições para que a tecnologia, a produção e parte relevante dos benefícios permaneçam no território nacional.
A executiva também chamou atenção para o custo de insumos utilizados na transformação mineral. Embora a matriz energética brasileira seja considerada uma vantagem para determinadas atividades industriais, a importação de reagentes químicos encarece operações e reduz a margem de competitividade dos projetos.
Esse ponto é especialmente relevante para qualquer estratégia de industrialização mineral. Não basta possuir reservas ou energia disponível. O negócio precisa contar com fornecedores, logística, equipamentos, mão de obra especializada e acesso a componentes químicos em condições compatíveis com os concorrentes internacionais.
Competir em um mercado concentrado
Rodrigo Toledo Cabral Cota, ex-diretor do Departamento de Transformação e Tecnologia Mineral do Ministério de Minas e Energia e moderador do painel, ressaltou que a agregação de valor não deve ser medida apenas pelo preço final do produto. A viabilidade econômica de cada etapa também precisa ser considerada.
“Nem sempre, especialmente quando a indústria sofre com a concorrência da China, agregar valor significa agregar valor ao produto. Significa agregar valor ao negócio”, afirmou. A observação coloca em evidência um dos principais obstáculos para o Brasil: desenvolver capacidades fora de um ambiente internacional em que determinados países contam com escala industrial, domínio tecnológico e forte apoio estatal.
Na prática, uma cadeia mineral pode começar na extração, passar pelo beneficiamento e pela transformação química e chegar à fabricação de baterias, painéis solares ou veículos. Cada avanço exige novos investimentos e competências específicas. A estratégia brasileira, portanto, precisa escolher onde pode competir com maior possibilidade de retorno, em vez de tentar reproduzir todas as etapas de todos os mercados.
O que pode mudar para a indústria brasileira
Os participantes defenderam a criação de hubs de transformação mineral, reunindo empresas, laboratórios, centros de formação e infraestrutura em espaços capazes de reduzir custos e acelerar testes. A concentração de competências também pode facilitar parcerias com países que já dominam tecnologias específicas.
Para o Brasil, a discussão interessa diretamente a estados produtores e a regiões que buscam diversificar sua economia por meio de cadeias industriais. A oportunidade não se limita à mineração tradicional. Ela envolve química, engenharia, energia, logística, fabricação de máquinas, pesquisa aplicada e formação profissional.
Ao mesmo tempo, a expansão dessas atividades dependerá de regras claras, previsibilidade regulatória e critérios capazes de combinar competitividade, responsabilidade ambiental e desenvolvimento regional. Sem essa coordenação, o país corre o risco de ampliar a produção de matérias-primas sem consolidar uma indústria proporcional ao potencial de suas reservas.
O consenso do seminário foi que a janela de oportunidade existe, mas não será aproveitada automaticamente. O próximo passo é transformar as propostas debatidas em programas de financiamento, projetos tecnológicos e mecanismos permanentes de cooperação entre governo, empresas e centros de pesquisa.
Com informações de IBRAM.
 Animais podem ter surgido 200 milhões de anos antes dos fósseis mais antigos, sugere novo estudo2
 Quase 20% do aquecimento global de 1955 a 2005 veio de gases que destroem o ozônio; sem eles o planeta teria esquentado bem menos, confirmam modelos3
 Macacos ameaçados entram em lavouras na Argélia, perdas fazem 1 em 3 fazendas ser abandonada4
 Coruja-buraqueira ocupa toca abandonada de tatu e forra a entrada com esterco para atrair besouro5
 Estudo no Chile mostra que coelhos selvagens podem transmitir parasita da doença de Chagas a vinchucas
Gostou desta reportagem?
Marque Revista Amazônia como fonte preferencial e veja mais conteúdo nosso no Google.



Você precisa fazer login para comentar.