Previsão de calor acima da média e chuvas irregulares amplia o risco para lavouras, pastagens e a próxima safra.
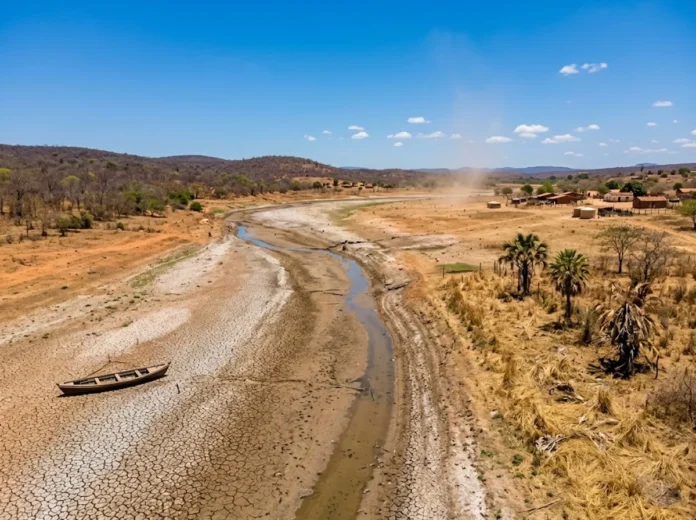
Para o produtor que depende da regularidade das chuvas, o próximo ciclo agrícola começa sob uma dupla pressão: a previsão de calor acima da média em praticamente todo o Brasil e a possibilidade de precipitação abaixo do normal em grande parte do Norte, Nordeste e Brasil Central. O fenômeno El Niño pode alcançar intensidade muito forte entre setembro e novembro de 2026 e permanecer pelo menos até o início de 2027, elevando o risco de perdas em lavouras, pastagens e criações.
O impacto não será uniforme. Enquanto o Sul tende a receber mais chuva, áreas do Norte, Nordeste e parte do Centro-Oeste podem enfrentar déficit hídrico, temperaturas elevadas e maior probabilidade de queimadas. Na prática, a diferença regional transforma o planejamento climático em uma questão financeira para quem precisa comprar insumos, pagar crédito, manter rebanhos e preparar a safra seguinte.
O mapa do fenômeno separa ganhadores e áreas de risco
Segundo o Painel El Niño 2026-2027, coordenado por INMET, INPE, ANA e Cemaden, a previsão para setembro, outubro e novembro indica maior chance de chuvas acima da média no Sul, além de partes de São Paulo e Mato Grosso do Sul. No sentido oposto, Norte, Nordeste, áreas do Brasil Central e trechos do Sudeste aparecem com maior probabilidade de chuvas abaixo da média.
Segundo o Painel El Niño 2026-2027, o Brasil deve registrar temperaturas acima da média em praticamente todo o território entre setembro e novembro de 2026, com sinais de chuva irregular entre as regiões.
O padrão preocupa porque o calor, isoladamente, já aumenta a evaporação e a demanda por água. Quando ocorre junto com precipitação reduzida, pode comprometer a formação de culturas, diminuir a oferta de forragem e pressionar sistemas de irrigação e abastecimento. No Nordeste, a combinação ameaça especialmente cultivos em desenvolvimento e a disponibilidade hídrica para a pecuária.
Na Amazônia, a conta do risco já aparece nas indenizações
Os números do primeiro semestre de 2026 mostram que o seguro rural não é uma discussão distante da realidade amazônica. No Pará, a arrecadação chegou a R$ 80,86 milhões, embora tenha recuado 17,8% em relação ao período anterior. Ao mesmo tempo, as indenizações alcançaram R$ 6,63 milhões, alta de 8,1%.
Rondônia apresentou arrecadação de R$ 80,59 milhões e indenizações de R$ 16,40 milhões, com crescimento de 47,5% nesse segundo indicador. O resultado sugere uma exposição relevante em uma região onde agricultura, pecuária e expansão de áreas produtivas convivem com períodos de seca, chuvas concentradas e dificuldades logísticas para recuperar rapidamente uma produção perdida.
No Amazonas, as indenizações somaram R$ 820 mil, avanço de 79,5%, enquanto a arrecadação cresceu 13,6% e chegou a R$ 2,06 milhões. Em Roraima, foram R$ 770 mil em indenizações e R$ 6,96 milhões arrecadados. O Amapá teve a maior expansão proporcional da arrecadação entre os estados analisados: 337,8%, alcançando R$ 1,78 milhão. As indenizações no estado ficaram em R$ 80 mil.
Esses dados não formam um retrato completo de todos os estados da Amazônia, mas ajudam a revelar uma mudança importante: a região já movimenta valores expressivos em proteção contra perdas e começa a registrar, em alguns mercados, aumento significativo dos pagamentos. Acre, Amazonas, Amapá, Pará, Rondônia e Roraima, porém, têm estruturas produtivas, regimes de chuva e níveis de acesso ao seguro diferentes, o que impede tratar o risco amazônico como se fosse homogêneo.
O seguro protege o investimento, mas não elimina o prejuízo
O Seguro Rural pode cobrir parte do investimento realizado pelo produtor quando eventos previstos na apólice provocam perdas. Entre os riscos possíveis estão seca, excesso de chuva e granizo, conforme a modalidade contratada. A função principal é reduzir o impacto financeiro e permitir que a atividade continue depois de um evento adverso.
O mecanismo, no entanto, não equivale a uma garantia automática de recomposição integral. O produtor precisa verificar quais riscos estão cobertos, os limites de indenização, as franquias, o período de vigência e as condições específicas do contrato. Também é necessário observar se a cobertura corresponde ao tipo de cultura, criação ou sistema produtivo adotado.
“O produtor rural trabalha com uma variável que não está sob seu controle: o clima. Ele pode planejar o plantio, investir em tecnologia, melhorar a produtividade e adotar medidas de prevenção, mas não consegue controlar uma seca prolongada ou um excesso de chuva”, afirma Juliano Patiu, representante do Sindicato das Seguradoras Norte e Nordeste.
Para Patiu, uma perda climática ultrapassa os limites da propriedade. Ela pode reduzir a renda, dificultar o pagamento de compromissos financeiros e comprometer o início da safra seguinte. Por isso, o seguro funciona como uma camada de proteção, mas deve ser combinado com planejamento de plantio, manejo da água, conservação do solo, escolha de variedades e medidas de prevenção.
O crescimento do mercado esconde uma cobertura ainda desigual
Fora da Amazônia, Pernambuco registrou R$ 21,25 milhões em arrecadação no primeiro semestre, alta de 11,2%, e R$ 1,32 milhão em indenizações. No Ceará, a arrecadação foi de R$ 16,87 milhões, crescimento de 9,5%. Alagoas somou R$ 9,20 milhões arrecadados e R$ 510 mil indenizados, com aumento de 177,6% no valor pago.
Os números indicam que o seguro está presente em diferentes mercados, mas também mostram que arrecadação e indenização não caminham necessariamente no mesmo ritmo. Uma queda na arrecadação não significa ausência de risco, assim como uma alta nas indenizações pode refletir eventos localizados, composição da carteira e volume de exposição segurada.
O ponto ainda não resolvido é o acesso adequado à proteção. Em áreas amazônicas, distância dos centros financeiros, assistência técnica limitada, diversidade das atividades rurais e dificuldade de avaliação de perdas podem influenciar a contratação e a liquidação de apólices. Sem informação clara, o produtor pode adquirir uma cobertura incompatível com o risco que realmente enfrenta.
O que o produtor precisa avaliar antes da contratação
A recomendação é comparar as condições da apólice com o calendário agrícola e com o histórico da propriedade. É importante identificar o período de cobertura, os eventos incluídos, as exclusões, o valor segurado, a franquia e os procedimentos exigidos em caso de sinistro. Registros de produção e documentos da atividade também podem ser necessários para comprovar a perda, conforme as regras do contrato.
O alerta climático não significa que toda lavoura terá prejuízo. Previsões indicam probabilidades, não resultados inevitáveis. Ainda assim, a combinação de calor intenso, menor chuva e possibilidade de eventos extremos torna mais caro ignorar o risco. A expectativa é que o El Niño permaneça pelo menos até o início de 2027, mantendo a necessidade de acompanhamento das atualizações oficiais e de revisão do planejamento rural nos próximos meses.
Com informações de CNseg, INMET, INPE, ANA, Cemaden e Sindicato das Seguradoras Norte e Nordeste.
 A 3 mil metros, crustáceos pegam carona em aranhas-do-mar gigantes e repetem viagem a 225 km2
 Após mais de um século, 23 bisões voltam ao México , pisoteiam o solo, espalham sementes e ajudam a recompor a pradaria3
 Agricultor de Caiçara envia frutas para Borba e Manaus, mas vê pragas avançarem sem assistência técnica4
 Lamego reunia cerca de 300 colonos portugueses e escravizados em quinze casas de pau a pique com traçado urbano semelhante ao de malocas5
 Estudo com 107 espécies revela linhagens de grilos silenciosos e surdos, incluindo uma espécie da floresta do Pará
Gostou desta reportagem?
Marque Revista Amazônia como fonte preferencial e veja mais conteúdo nosso no Google.